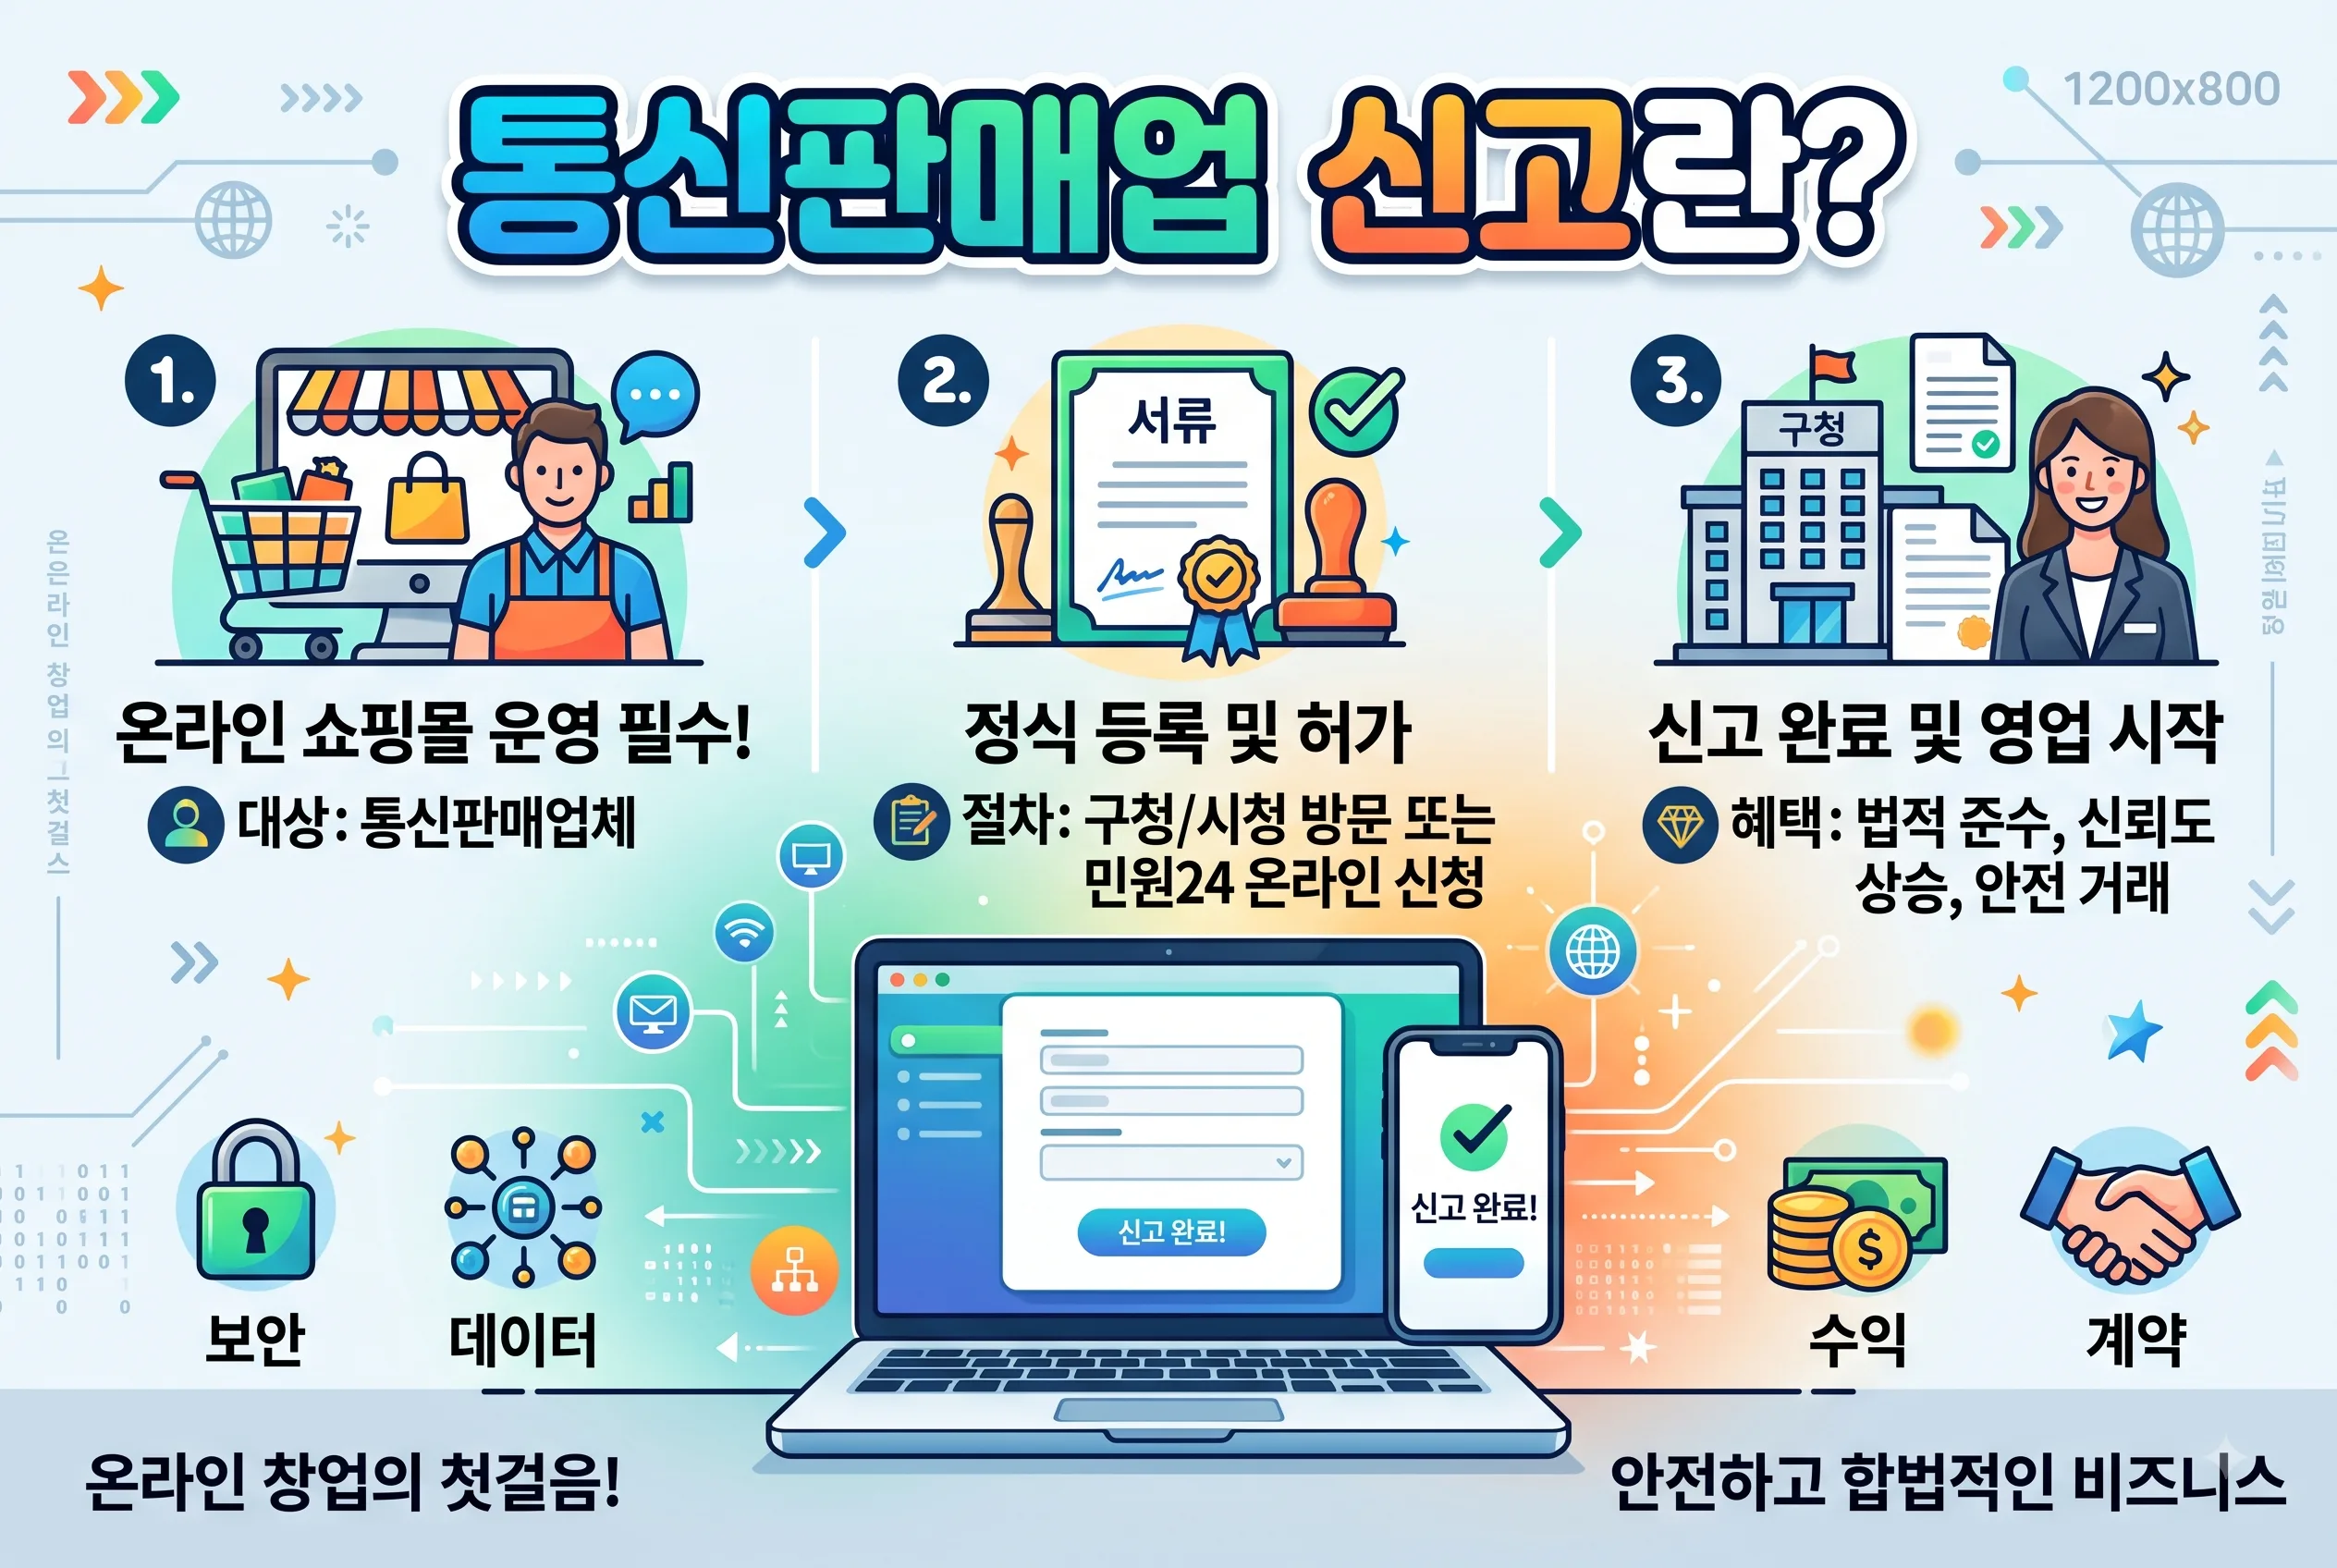
통신판매업 신고란?
온라인 쇼핑몰, 스마트스토어, 오픈마켓, SNS 마켓을 통해 상품이나 서비스를 판매하려면 사업자등록 외에도 반드시 통신판매업 신고를 마쳐야 합니다.
사업자등록증만 발급받고 통신판매업 신고를 누락한 채 온라인 거래를 진행하면 전자상거래법 위반으로 과태료 부과나 영업정지 등의 불이익을 받을 수 있습니다. 통신판매업 신고의 개념과 대상 기준, 면제 요건, 필수 준비 서류를 알기 쉽게 정리해 드립니다.
1. 통신판매업 신고란?
통신판매업 신고는 전자상거래, 카탈로그, 우편, 방송 등 비대면 방식으로 소비자에게 상품이나 용역을 판매하는 사업자가 관할 지방자치단체(시·군·구청)에 영업 사실을 공식 등록하는 제도입니다.
- 관련 법령: 「전자상거래 등에서의 소비자보호에 관한 법률」 제12조
- 제도 목적: 비대면 거래에서 발생할 수 있는 소비자 사기 피해 예방, 전자상거래 시장의 신뢰도 확보 및 투명한 거래 질서 확립
2. 통신판매업 신고 대상 및 면제 기준
온라인상에서 주문과 결제가 이루어지는 비즈니스라면 원칙적으로 신고 대상에 해당합니다.
신고 의무 대상
- 네이버 스마트스토어, 쿠팡, 11번가, G마켓 등 오픈마켓 판매자
- 카페24, 아임웹, 고도몰 등을 활용한 독립 자사몰 운영자
- 블로그, 인스타그램, 카카오톡 채널 등 SNS를 통해 주문 및 결제를 받는 셀러
- 전자책, 온라인 강의, 소프트웨어 등 디지털 콘텐츠를 유료 판매하는 사업자
법적 신고 면제 기준
공정거래위원회 고시에 따라 아래 조건 중 하나를 충족하면 법적으로 통신판매업 신고 의무가 면제됩니다.
- 간이과세자: 부가가치세법 제61조 제1항에 따른 간이과세자인 경우
- 거래 횟수 미달: 직전 연도(1월 1일 ~ 12월 31일) 기준 통신판매 거래 횟수가 50회 미만인 경우
💡 실무 체크 포인트
법적으로 면제 대상(간이과세자 등)이라 하더라도 스마트스토어나 주요 오픈마켓, PG(전자결제대행)사는 입점 승인 필수 서류로 통신판매업 신고증을 요구하는 경우가 많습니다. 따라서 원활한 플랫폼 입점과 정산을 위해 사업 초기에 함께 발급받는 것을 권장합니다.
3. 신고 전 필수 구비 서류
통신판매업 신고를 신청하기 전에 아래 서류를 미리 준비해야 합니다.
| 준비 서류 | 세부 내용 및 발급처 |
|---|---|
| 사업자등록증 | 국세청 홈택스(온라인) 또는 관할 세무서 발급 |
| 구매안전서비스 이용확인증 (에스크로 확인증) | • 스마트스토어/오픈마켓 판매자센터 다운로드 • 기업은행, 국민은행, 농협 등 은행 에스크로 신청 후 발급 • PG사 계약 완료 후 발급 |
| 대표자 본인 인증 수단 | 온라인(정부24) 신청 시 간편인증 또는 공동인증서 |
| 법인 등기사항증명서 | 법인 사업자에 한함 (온라인 신청 시 전산 확인 가능) |
4. 통신판매업 신고 절차 및 방법
신고는 정부24(온라인) 또는 사업장 관할 시·군·구청(방문)을 통해 진행할 수 있습니다.
- 정부24 접속 및 로그인: 간편인증 또는 공동인증서 로그인
- 민원 신청서 작성: 검색창에
통신판매업 신고검색 후 상호, 사업자번호, 대표자 인적사항, 사업장 소재지 입력 - 판매 정보 기재: 판매 방식(인터넷 등), 취급 품목 선택, 도메인 및 호스트서버 소재지 기재
- 구비 서류 첨부: 준비한
구매안전서비스 이용확인증파일 첨부 - 민원 제출 및 심사: 관할 지자체 담당 부서 심사 진행 (통상 영업일 기준 1~3일 소요)
5. 등록면허세 납부 및 발급 수령
- 처리 완료 안내: 지자체 심사가 승인되면 문자(SMS) 또는 알림톡으로 승인 및 세금 납부 안내가 발송됩니다.
- 등록면허세 납부:
- 사업장 소재지 인구 규모(대도시, 시, 군 등)에 따라 연간 약 12,000원 ~ 40,500원 부과
- 위택스(Wetax) 또는 이택스(서울 ETAX)에서 온라인 납부
- 신고증 출력: 세금 납부 확인 후 정부24 마이페이지에서 온라인 즉시 출력 가능
⚠️ 세무 주의사항
통신판매업 등록면허세는 매년 1월에 정기분으로 부과되는 지방세입니다. 향후 사업을 중단하거나 폐업할 경우, 국세청 사업자 폐업신고 외에 지자체 통신판매업 폐업신고를 별도로 진행해야 다음 해 세금이 계속 청구되지 않습니다.
6. 미신고 시 제재 사항
신고 의무자가 통신판매업 신고를 누락하고 영업을 지속할 경우 다음과 같은 제재가 적용됩니다.
- 과태료 부과: 「전자상거래법」 제42조에 따라 500만 원 이하의 과태료 부과
- 영업 정지 처분: 시정명령 불이행 시 영업정지 처분
- 판매 제한: 주요 오픈마켓 입점 거절, 정산 계좌 연동 불가, PG 결제창 차단